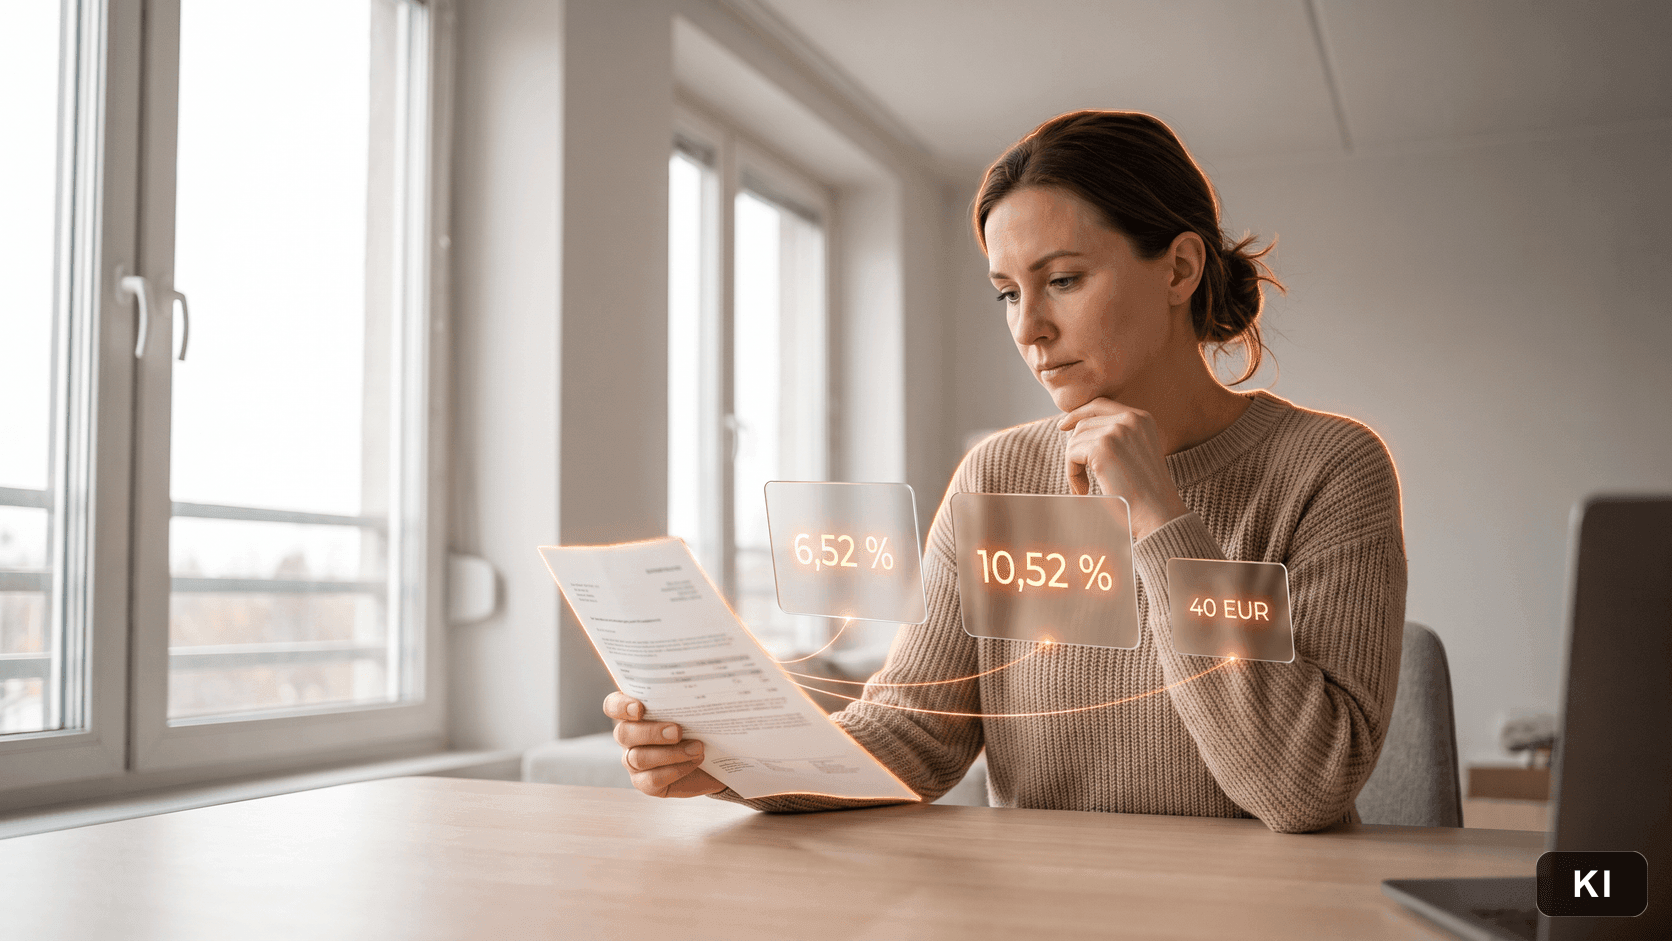
Eine offene Rechnung kostet dich Geld, und das Gesetz erlaubt dir, genau das weiterzugeben. Viele Selbstständige verschenken diesen Anspruch, weil sie die Sätze nicht kennen oder unsicher sind, was zulässig ist. Der Unterschied ist größer, als man denkt: Gegenüber einer Firma darfst du derzeit mehr als zehn Prozent im Jahr verlangen, plus eine Pauschale von 40 Euro je verspäteter Rechnung.
Die aktuellen Zinssätze
Verzugszinsen berechnen sich aus dem Basiszinssatz, den die Deutsche Bundesbank zweimal im Jahr festsetzt, zum 1. Januar und zum 1. Juli. Seit dem 1. Juli 2026 liegt er bei 1,52 Prozent. Darauf kommt ein gesetzlicher Aufschlag, und der ist unterschiedlich hoch, je nachdem wer deine Rechnung nicht bezahlt.
- Ist ein Verbraucher beteiligt, also ein Privatkunde: Basiszins plus 5 Prozentpunkte, das sind derzeit 6,52 Prozent im Jahr.
- Zwischen Unternehmen, ohne Verbraucher: Basiszins plus 9 Prozentpunkte, das sind derzeit 10,52 Prozent im Jahr.
- Läuft der Verzug über den 30. Juni oder den 31. Dezember hinaus, wird zeitanteilig gerechnet, für jeden Abschnitt mit dem dann geltenden Satz.
Ab wann der Kunde überhaupt in Verzug ist
Zinsen darfst du erst ab dem Verzug verlangen, nicht ab dem Rechnungsdatum. Am einfachsten machst du es dir mit einem konkreten Kalenderdatum auf der Rechnung, zum Beispiel zahlbar bis 15. September 2026. Läuft dieser Tag ab, ist dein Kunde automatisch in Verzug, ohne dass du mahnen musst.
Zusätzlich gibt es eine Auffangregel: Spätestens 30 Tage nach Fälligkeit und Zugang der Rechnung tritt Verzug ein. Wichtig für alle, die an Privatkunden verkaufen: Gegenüber Verbrauchern gilt diese 30-Tage-Regel nur, wenn du in der Rechnung selbst ausdrücklich darauf hinweist. Ein Satz in den allgemeinen Geschäftsbedingungen genügt dafür nicht.
Die 40 Euro, die viele vergessen
Ist dein Schuldner kein Verbraucher, kommt zu den Zinsen eine Pauschale von 40 Euro hinzu. Sie entsteht unabhängig davon, ob dir überhaupt ein Schaden entstanden ist, und sie lässt sich nicht wirksam wegvereinbaren. Der Europäische Gerichtshof hat 2022 klargestellt, dass die Pauschale für jede einzelne verspätete Zahlung anfällt. Bei fünf überfälligen Rechnungen desselben Kunden sind es also fünfmal 40 Euro.
Eine Einschränkung solltest du kennen: Die Pauschale wird später auf Anwalts- oder Inkassokosten angerechnet, sie kommt also nicht zusätzlich obendrauf. Und gegenüber Privatkunden gibt es sie gar nicht.
Mahngebühren: hier wird es oft falsch gemacht
Für Mahnungen gibt es keinen gesetzlichen Betrag. Ersetzt bekommst du nur, was dich die Mahnung tatsächlich gekostet hat, also Papier, Druck, Umschlag und Porto. Deine eigene Arbeitszeit gehört ausdrücklich nicht dazu, auch nicht die Zeit deiner Mitarbeiter. Der Bundesgerichtshof hat 2019 eine pauschale Mahngebühr von 2,50 Euro gekippt, weil darin Arbeitsaufwand eingerechnet war; die reinen Sachkosten lagen im entschiedenen Fall bei etwa 76 Cent.
Und noch ein Punkt, der oft übersehen wird: Die erste Mahnung ist in der Regel nicht abrechenbar, weil sie den Verzug erst begründet. Erst ab der zweiten Mahnung sind die Kosten ein Verzugsschaden. Anders liegt es, wenn der Verzug schon ohne Mahnung eingetreten war, etwa durch ein festes Zahlungsdatum auf der Rechnung.
Wenn nichts vereinbart wurde
Ohne Vereinbarung ist deine Rechnung sofort fällig. Ein Zahlungsziel von 14 oder 30 Tagen ist also keine gesetzliche Vorgabe, sondern dein Entgegenkommen. Umgekehrt gilt: Vereinbarst du mehr als 60 Tage, muss das ausdrücklich geschehen und darf dich nicht grob benachteiligen. Gegenüber öffentlichen Auftraggebern sind die Fristen noch enger.
Wie BILLEVO das für dich rechnet
In BILLEVO steckt der gesetzliche Zinssatz im Mahnwesen. Du entscheidest in den Einstellungen, ob Verzugszinsen überhaupt berechnet und ausgewiesen werden sollen. Wer nur freundlich erinnern will, schaltet sie aus, dann enthält die Mahnung nur Forderung und Mahngebühr. Wer sie anschaltet, bekommt die Berechnung samt Tageszins und der Aufstellung im PDF, und jede erfasste Mahnung lässt sich später mit den ursprünglichen Beträgen erneut ausgeben.
Dieser Beitrag gibt den Stand vom 17. August 2026 wieder und ersetzt keine Rechtsberatung. Der Basiszinssatz ändert sich zum 1. Januar und zum 1. Juli, prüfe die aktuellen Werte bei der Bundesbank.
Quellen
- Deutsche Bundesbank: Basiszinssatz nach § 247 BGB
- § 288 BGB: Verzugszinsen und sonstiger Verzugsschaden
- § 286 BGB: Verzug des Schuldners
- § 271a BGB: Vereinbarungen über Zahlungsfristen
- EuGH, Urteil vom 1. Dezember 2022, C-419/21 (Pauschale je Zahlung)
- BGH, Urteil vom 26. Juni 2019, VIII ZR 95/18 (Mahnkosten)